2026 세제개편안 · 가업승계 긴급점검

가업영위 10년 이상 30년 이내 
기업이라면, 지금 승계 가능성을 
검토해야 합니다.

2026년 세제개편안은 가업상속공제 대상기업을 

실질적으로 축소하는 방향의 개편을 담고 있습니다. 


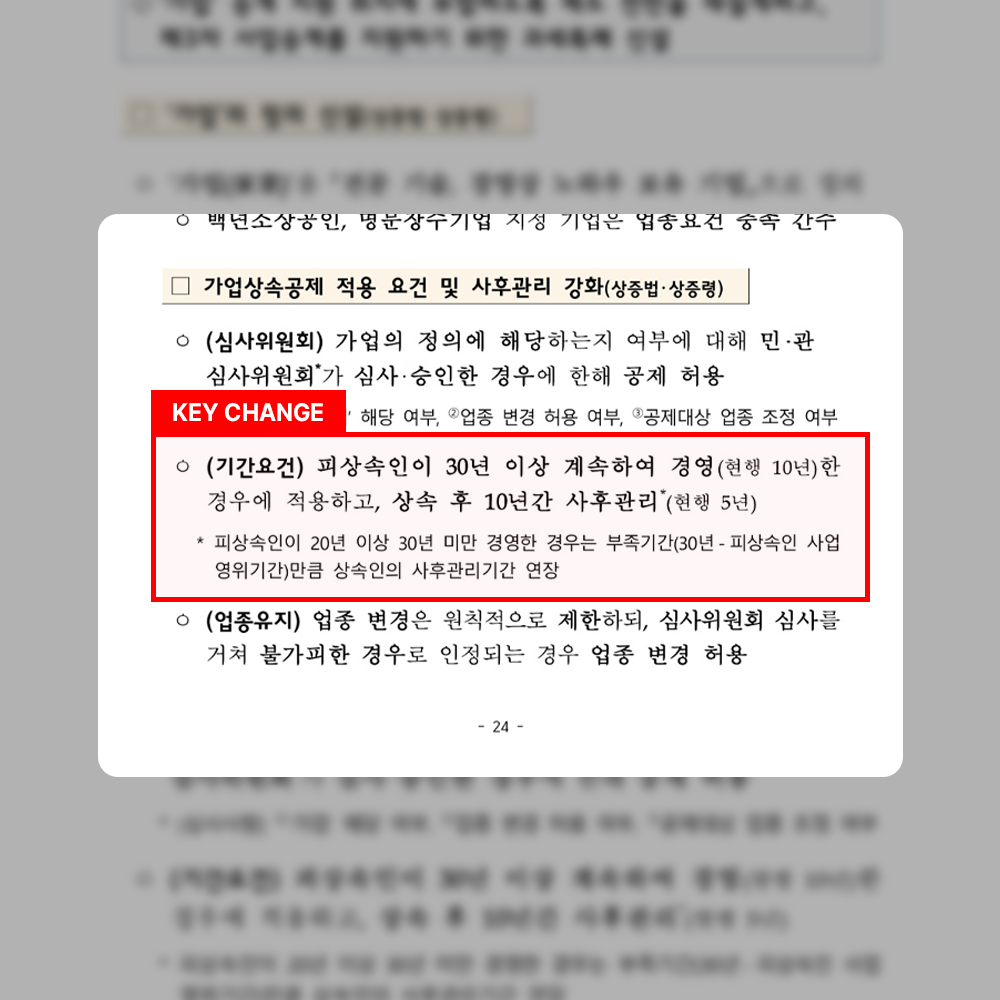
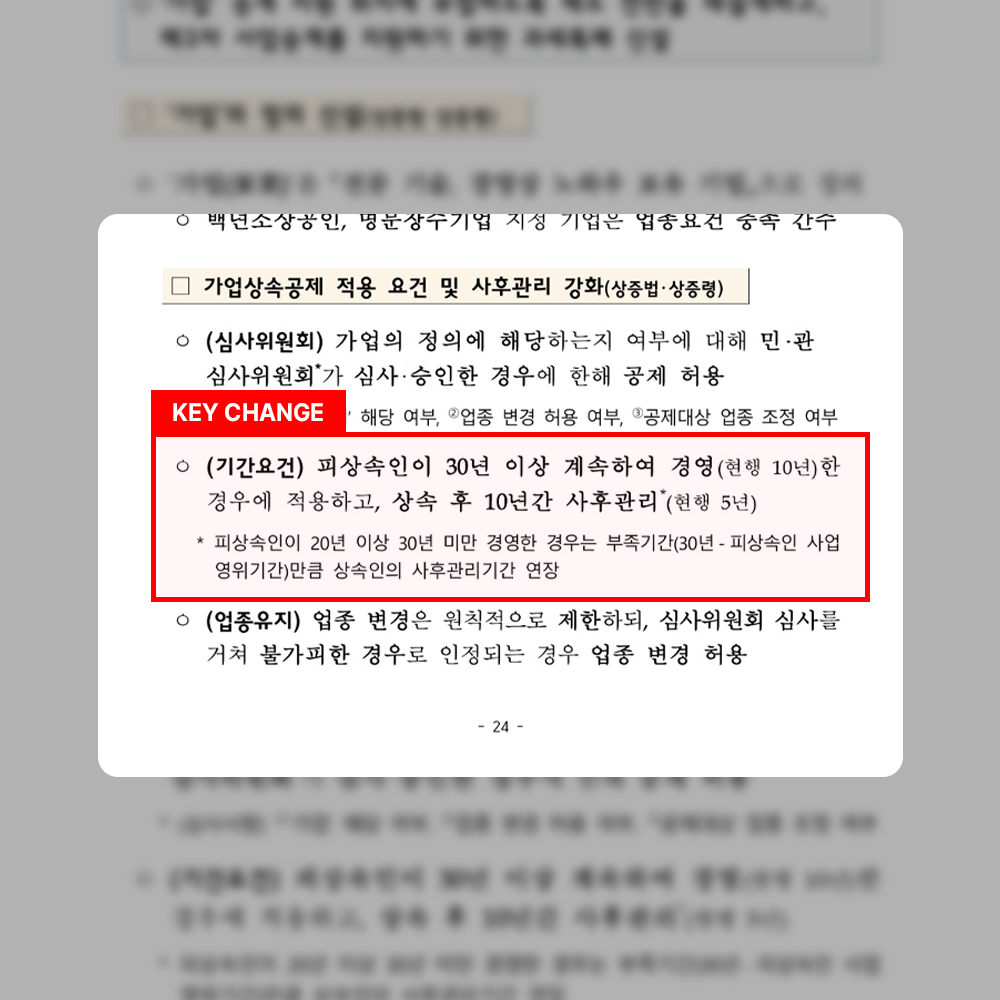
정부안은 피상속인의 계속 경영기간 요건을 현행 10년에서 30년으로 강화하고,

2027년 7월 1일 이후 상속이 개시되는 분부터 적용하도록 제시하고 있습니다.

“나중에 상속할 때 검토하자”는 판단이 늦을 수 있습니다.

가업영위기간이 10년 이상 30년 미만인 기업은 2027년 7월 1일 이후 

상속이 개시될 경우 가업상속공제의 기간요건을 충족하지 못할 수 있습니다. 

따라서 상속이 임박하지 않았더라도 가업승계 증여세 과세특례를 포함한 

사전승계 대안을 지금 검토할 필요가 있습니다.
BUSINESS SUCCESSION CHECK

1분 자가진단

아래 항목을 선택하고 현재 검토가 필요한 단계인지 확인해보세요.

2026 세제개편안 · 가업승계 긴급점검

가업영위 10년 이상 30년 이내 
기업이라면, 지금 승계 가능성을 
검토해야 합니다.

2026년 세제개편안은 가업상속공제 대상기업을 실질적으로 축소하는 방향의 개편을 담고 있습니다. 


정부안은 피상속인의 계속 경영기간 요건을 현행 10년에서 30년으로 강화하고, 2027년 7월 1일 이후 상속이 개시되는 분부터 적용하도록 제시하고 있습니다.

“나중에 상속할 때 검토하자”는 

판단이 늦을 수 있습니다.


가업영위기간이 10년 이상 30년 미만인 기업은 2027년 7월 1일 이후 상속이 개시될 경우 가업상속공제의 기간요건을 충족하지 못할 수 있습니다. 따라서 상속이 임박하지 않았더라도 가업승계 증여세 과세특례를 포함한 사전승계 대안을 지금 검토할 필요가 있습니다.
BUSINESS CHECK

1분 자가진단

아래 항목을 선택하고
현재 검토가 필요한 단계인지 확인해보세요.

특히 10년 이상 30년 이내 
기업 시간이 중요한 변수가
될 수 있습니다.

승계 계획이 수년 뒤라고 하더라도 세법상 선택지는 현재의 가업영위기간, 후계자 재직상황, 지분구조와 실행 시점에 따라 달라질 수 있습니다.

정부 발표자료로 직접 확인하세요.

정부안에 명시된 핵심 변화
계속 경영기간 10년 → 30년
현행 10년 이상
개정안 30년 이상
가업영위 10년 이상 30년 미만 기업

현재는 기간요건을 충족할 수 있지만, 개정안 적용 후에는 30년 요건 때문에 가업상속공제를 적용받지 못할 수 있습니다.

정부 자료에는 가업상속공제를 피상속인이 30년 이상 계속하여 경영한 경우 적용하도록 하고, 현행 10년 요건을 강화하는 내용이 명시되어 있습니다. 따라서 현재 10년 이상 30년 미만 기업은 이번 개편의 직접적인 영향권에 들어갈 수 있습니다.

01

현행 적용 가능성

현재의 업종, 가업영위기간, 지분 및 후계자 요건을 기준으로 적용 가능성을 점검합니다.

02

개정안 영향 

개정안이 원안대로 시행되는 경우 현재와 향후의 적용 가능성이 어떻게 달라지는지 비교합니다.

03

실행 시점 

증여특례 등 활용 가능한 대안과 필요한 준비기간을 고려해 검토 시점을 제시합니다.

특히 10년 이상 30년 이내 기업
시간이 중요한 변수가 될 수 있습니다.

승계 계획이 수년 뒤라고 하더라도 세법상 선택지는

현재의 가업영위기간, 후계자 재직상황, 지분구조와 실행 시점에 따라 달라질 수 있습니다.

정부 발표자료로 직접 확인하세요.

정부안에 명시된 핵심 변화
계속 경영기간 10년 → 30년
현행 10년 이상
개정안 30년 이상
가업영위 10년 이상 30년 미만 기업

현재는 기간요건을 충족할 수 있지만, 개정안 적용 후에는

30년 요건 때문에 가업상속공제를 적용받지 못할 수 있습니다.

정부 자료에는 가업상속공제를 피상속인이 30년 이상 계속하여 경영한 경우 적용하도록 하고, 현행 10년 요건을 강화하는 내용이 명시되어 있습니다. 따라서 현재 10년 이상 30년 미만 기업은 이번 개편의 직접적인 영향권에 들어갈 수 있습니다.

우리 회사가 2027년 전에
검토해야 하는 기업인지
확인하세요.

설립연도, 업종, 대표자 연령, 후계자 재직 여부와 지분구조를 바탕으로 가업승계 세제지원 적용 가능성과 개정안 영향을 사전 점검합니다.

01

현행 적용 가능성

현재의 업종, 가업영위기간, 

지분 및 후계자 요건을 기준으로 

적용 가능성을 점검합니다.

02

개정안 영향 

개정안이 원안대로 시행되는 경우 

현재와 향후의 적용 가능성이 

어떻게 달라지는지 비교합니다.

03

실행 시점 

증여특례 등 활용 가능한 대안과 

필요한 준비기간을 고려해 검토 시점을 

제시합니다.

mobile background
우리 회사가 2027년 전에
검토해야 하는 기업인지 확인하세요.

설립연도, 업종, 대표자 연령, 후계자 재직 여부와 지분구조를 바탕으로

가업승계 세제지원 적용 가능성과 개정안 영향을 사전 점검합니다.


회계법인 새시대

대표 회계사 : 김철빈 

대표번호 : 02-563-0897

이메일 : bibibibin1717@gmail.com

주소 : 서울시 강남구 봉은사로 452 삼성동 신도빌딩 2층

Copyright ⓒ 회계법인 새시대 All Rights Reserved.


회계법인 새시대

대표 회계사 : 김철빈  대표번호 : 02-563-0897  이메일 : bibibibin1717@gmail.com

주소 : 서울시 강남구 테헤란로 38길 29 이원빌딩 6층

Copyright ⓒ 회계법인 새시대 All Rights Reserved.